
SZANSE I ZAGROŻENIA W OBLICZU WIELKICH PROJEKTÓW
Perspektywy polskiego rynku deskowań i rusztowań na najbliższą dekadę są obiecujące, ale nie uzasadniają oczekiwania równomiernego, natychmiastowego wzrostu. A jeśli obecny trend utrzyma się, jakość oferowanego sprzętu oraz gwarantowany zakres bezpieczeństwa pracy z nim będą ulegały dalszemu obniżeniu.
Perspektywy branży warto oceniać nie tylko przez wartość programów inwestycyjnych, lecz także przede wszystkim przez ich zaawansowanie, strukturę robót i rzeczywiste terminy realizacji. Według GUS w lipcu 2026 r. produkcja budowlano-montażowa była o 2,4 proc. niższaniż rok wcześniej, podczas gdy cenytej produkcji wzrosły o 6,2 proc. Tonie jest obraz powszechnego boomu.Ponadto skala zapowiadanych inwestycji nie przekłada się automatyczniena wykorzystanie parku sprzętowegoani na rentowność dostawców. Podtym względem nie brakuje wyzwań.
Gdzie jesteśmy i co mamy
Chcąc prawidłowo ocenić polski rynek deskowań i rusztowań oraz jego perspektywy, należy spojrzeć nie tylko na prognozy rynkowe, ale również na minione lata – na to, co zostało już osiągnięte i gdzie obecnie znajdujemy się jako sektor.
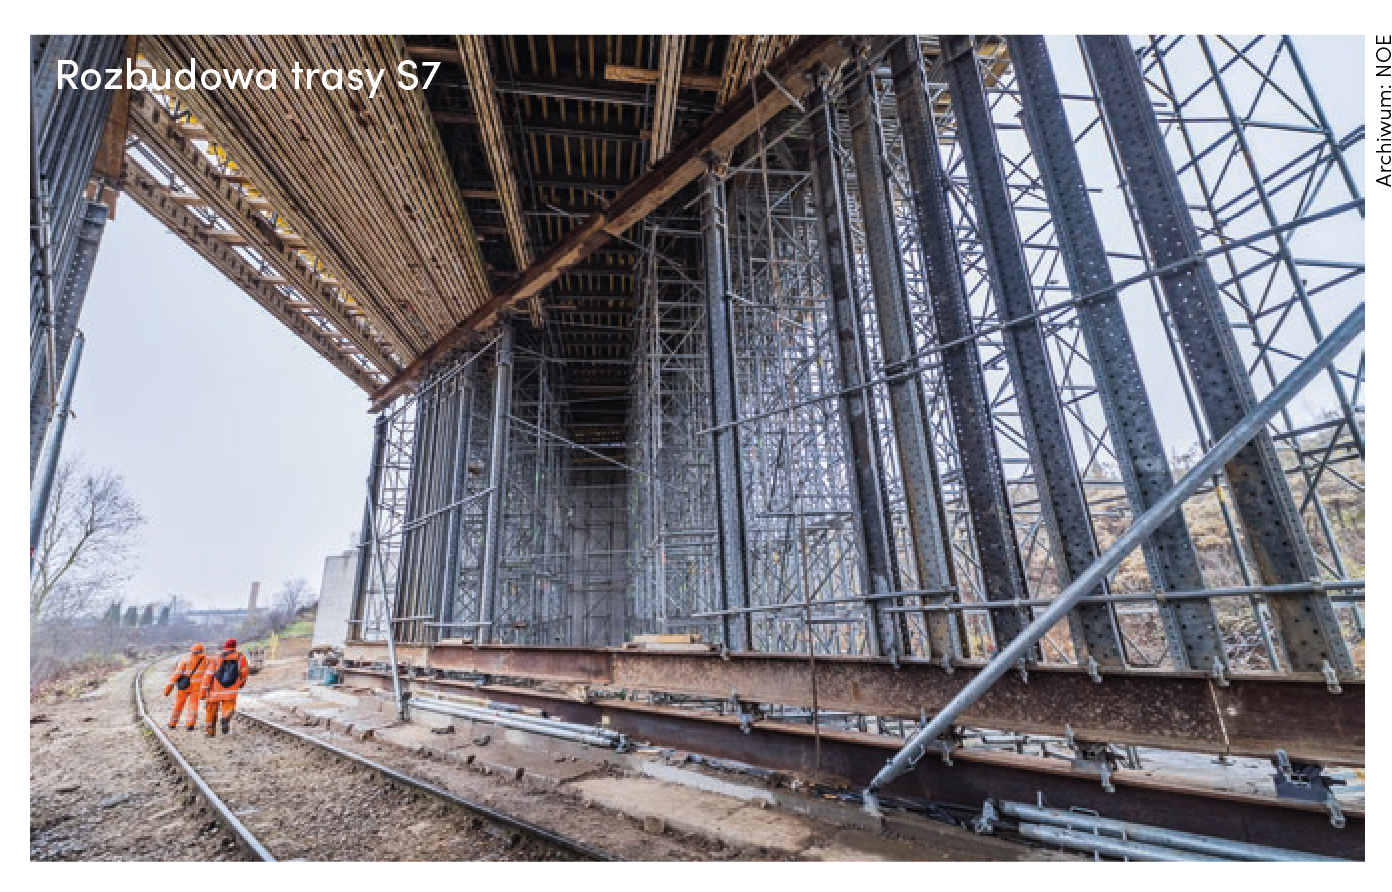
Systemowe deskowania i rusztowania pojawiły się w Polsce zaraz po zmianie ustrojowej i bez przesady można powiedzieć, że przyniosły rewolucję technologiczną w obszarze robót żelbetowych – zarówno pod kątem możliwości, jak i efektywności pracy. Zaczynaliśmy od prostych systemów ściennych i stropowych, ale wraz z pojawiającymi się coraz bardziej skomplikowanymi projektami na rynek wkraczać zaczęły również zaawansowane rozwiązania.
Polscy inżynierowie najpierw
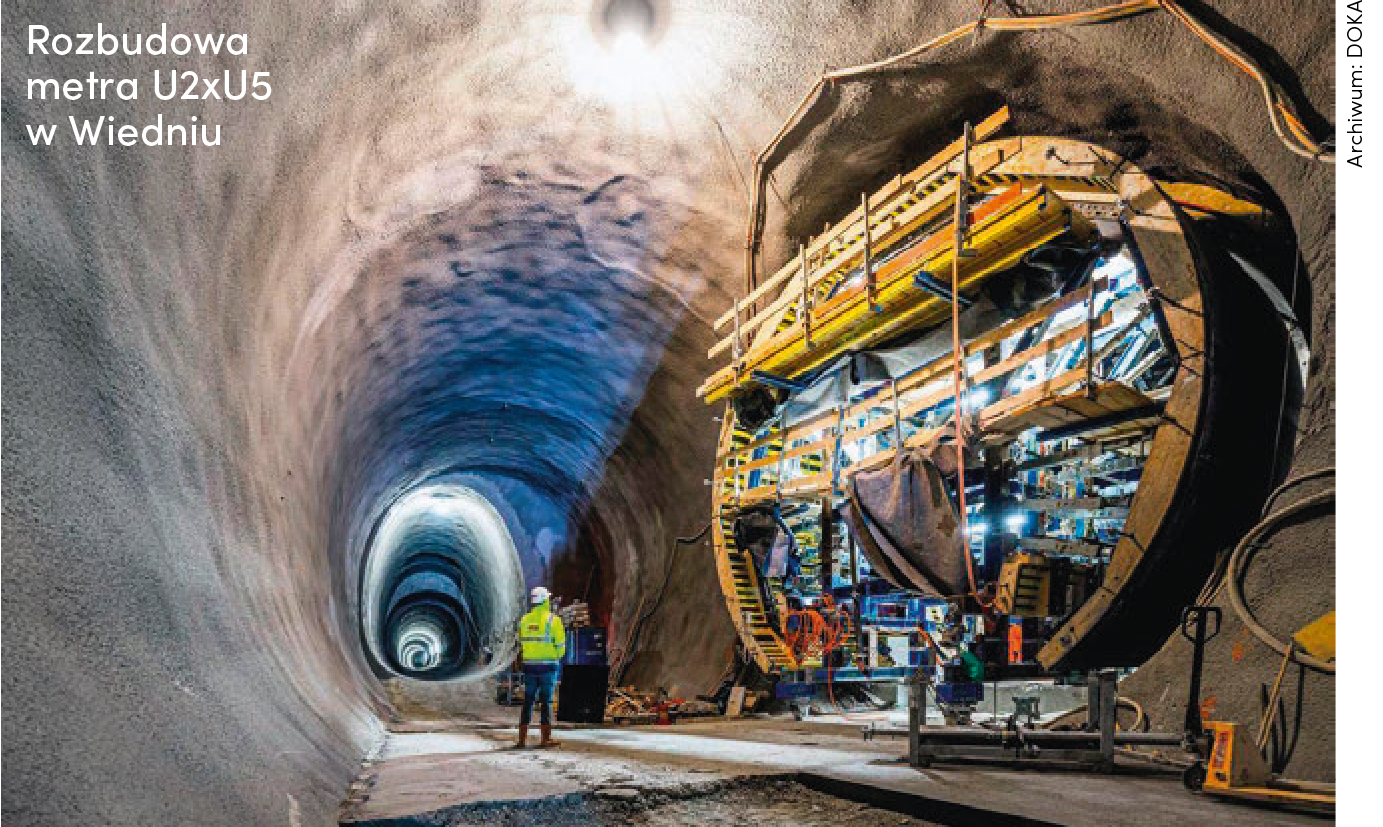
uczyli się projektować i wdrażać na budowy nowoczesne technologie, a z czasem rozwijać je, doskonalić, aż osiągnęli etap samodzielnego tworzenia nowych, pionierskich rozwiązań, które po raz pierwszy zastosowane były w Polsce, a dopiero później wykorzystywane w innych krajach. Obecnie wiedza i umiejętności polskich inżynierów stosowane są na całym świecie. Uczestniczą oni aktywnie w najbardziej skomplikowanych zadaniach dotyczących infrastruktury, energetyki, hydrotechniki, budynków wysokich, budownictwa militarnego, betonów architektonicznych i innych projektów specjalnych. Jako że postępujący deficyt fachowej siły roboczej w budownictwie nie jest problemem wyłącznie polskim, szczególnie cenione są wiedza gwarantująca ergonomię i bezpieczeństwo pracy, uwzględnianie aspektów logistyki oraz wpływu robót żelbetowych na harmonogram i koszt całej budowy. A specjaliści z Polski są zaliczani do ścisłej światowej czołówki.
Etapy ilości, jakości, najniższej ceny
W obszarze sprzętowym rozwój systemów deskowań i rusztowań następował w kilku etapach. Pierwszym był tzw. etap ilości, gdy wobec ograniczonej podaży najważniejszy okazywał się sam w sobie dostęp do tych rozwiązań. Później nastąpił „etap jakości”, kiedy zaczęto zwracać coraz większą uwagę nie tylko na efektywność pracy z wykorzystaniem deskowań i rusztowań, ale również na jakość produktu końcowego, czyli powierzchni uzyskiwanego betonu. Następnie szczególnego znaczenia nabrało bezpieczeństwo pracy.
I wreszcie gdy problemem przestała być dostępność zarówno w zakresie ilości, jak i rozwiązań technicznych oraz systemów BHP, pojawił się „etap najniższej ceny”. W jego warunkach dziś działamy. Problem polega na tym, że przepisy i normy nie nadążały za szybkim rozwojem branży. W połączeniu z presją najniższej ceny sprzyja to napływowi sprzętu używanego oraz rozwiązań, których jakość nie zawsze jest należycie kontrolowana. Dotyczy to zarówno parametrów poszczególnych elementów i ich zgodności z systemem, jak i kompletności rozwiązań związanych z bezpieczeństwem pracy.
Niebezpieczne fale
Regułą jest w Polsce brak stabilności na rynku budowlanym. Po latach wielkiej prosperity, jak przed EURO 2012, następują lata chude, aby po kilku kolejnych znów nadeszła fala wielkich inwestycji. Takie falowanie nie jest korzystne. Jak pokazuje historia, niesie za sobą zatory płatnicze i upadłości przedsiębiorstw, a co za tym idzie – również ludzkie dramaty. Dla firm budowlanych brak możliwości długoterminowego, stabilnego planowania jest głównym czynnikiem ryzyka, decydującym często o rezygnacji z inwestowania i podejmowaniu prób trwania na podstawie tego, co w danym momencie jest zagwarantowane lub dostępne w najniższej cenie.
Obecnie również nie ma uzasadnienia dla prognoz równomiernego, stabilnego wzrostu. Dlatego perspektywy branży warto oceniać nie tylko przez pryzmat wartości programów inwestycyjnych. Przede wszystkim należy się odnosić do stopnia ich zaawansowania, struktury robót oraz rzeczywistych, a nie życzeniowych terminów realizacji.
Port Polska i nie tylko
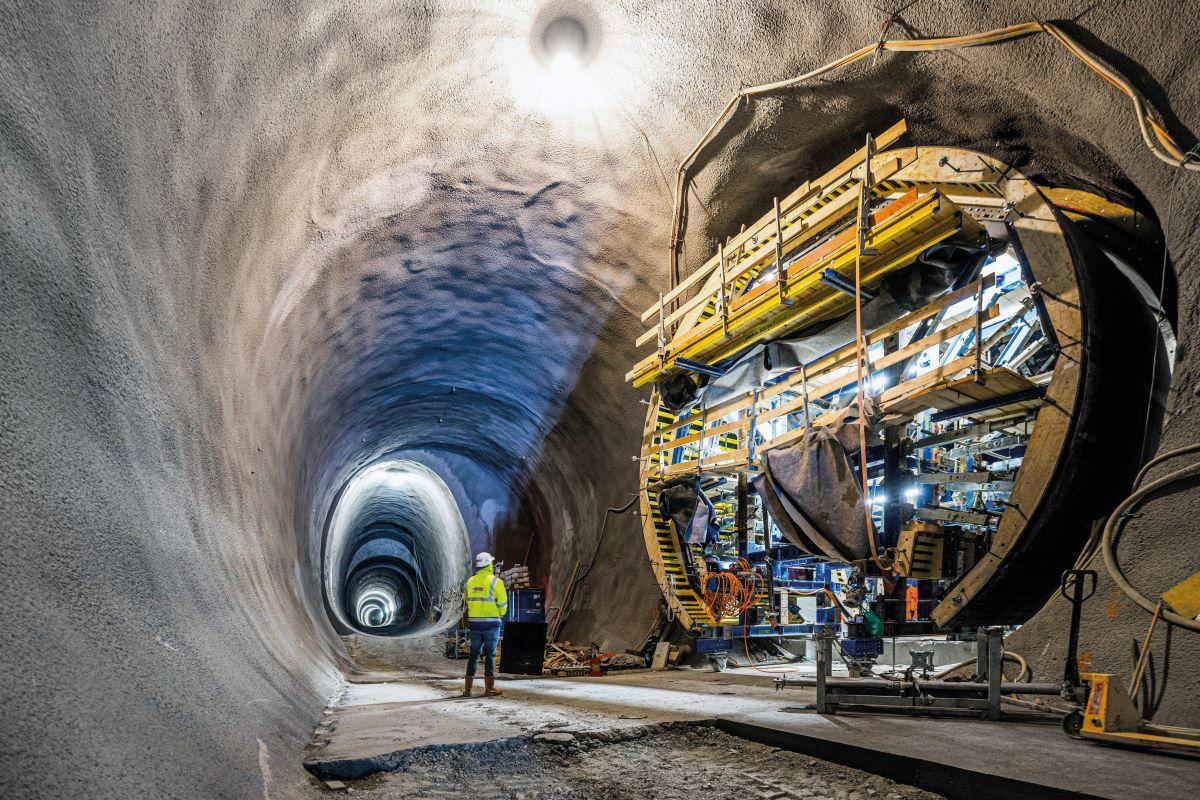
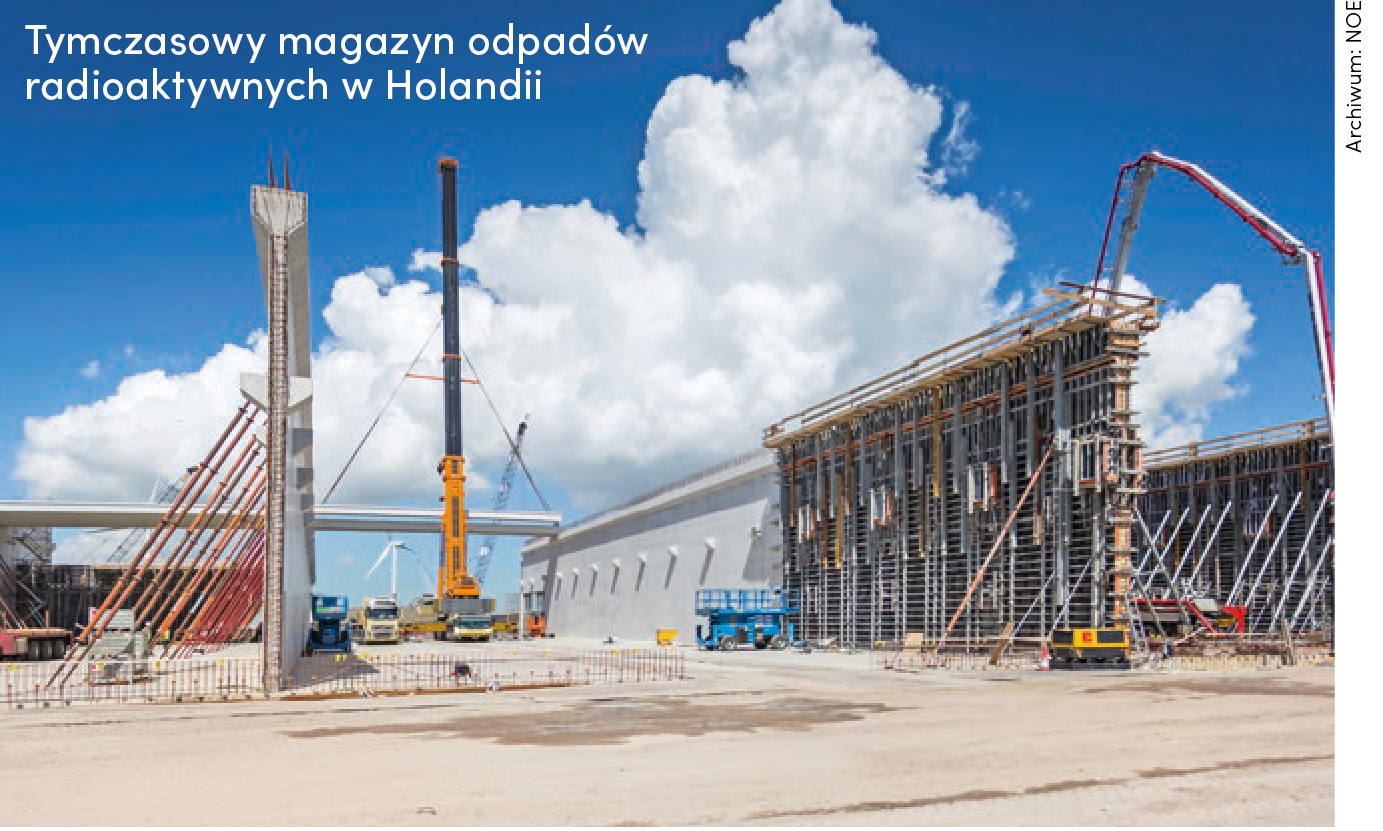
Oczywiście cały czas przed nami liczne inwestycje drogowe, modernizacja kolei, wielki program inwestycji energetycznych, terminal FSRU w Gdańsku, zaplecze morskiej energetyki wiatrowej, inwestycje militarne, a także głośno zapowiadane megaprojekty, czyli Program CPK rozwijany pod marką Port Polska wraz z kolejami dużych prędkości oraz infrastrukturą drogową, jak również pierwsza elektrownia jądrowa, w lokalizacji Lubiatowo–Kopalino.
Niezmiennie realizowane są inwestycje w ramach budownictwa mieszkaniowego, które chyba jeszcze bardziej jest zależne od koniunktury. Wobec braku jednolitej i konsekwentnej polityki mieszkaniowej w Polsce koniunktura ta lub dekoniunktura dotyczą jednak głównie branży deweloperskiej. Nabywcy mieszkań muszą akceptować lub wykorzystywać ceny dyktowane w danym momencie przez rynek. Co ciekawe, wzrost cen mieszkań nie przekłada się wprost na ceny osiągane w procesie ich budowy.
Ukraina na horyzoncie
W tle pozostaje również cały czas ogromny potencjał związany z odbudową Ukrainy, która w części dotyczącej pilnych napraw już się odbywa. Opublikowana w lutym 2026 r. wspólna ocena Banku Światowego, rządu Ukrainy, Komisji Europejskiej oraz ONZ szacuje potrzeby odbudowy i odnowy gospodarczej na niemal 588 mld dolarów w perspektywie dekady, według stanu zniszczeń na koniec 2025 r. Nie jest to jednak portfel sfinansowanych kontraktów budowlanych, a tym bardziej zamówień dostępnych automatycznie dla polskich wykonawców i dostawców. Skala ich udziału będzie zależeć od bezpieczeństwa, finansowania, warunków ubezpieczenia i współpracy z lokalnymi partnerami.
Należy jednocześnie pamiętać, że la polskiego rynku, w znacznym stopniu zależnego od pracowników z Ukrainy, przyspieszenie odbudowy po wojnie może nie tylko zwiększyć popyt na sprzęt, ale również konkurencję o wykwalifikowanych pracowników w całym regionie.
Największy, a nie najbezpieczniejszy
Co najmniej najbliższa dekada gwarantuje wiele ciekawych projektów, w tym również megaprojektów, jakich wcześniej nie było na polskim rynku. Nasz kraj nadal będzie największym placem budowy w Europie. Przy tym, jak podkreślałem, możemy poszczycić się wybitnymi specjalistami, potencjał sprzętowy jest jednym z największych, jeśli nie największym w Europie, mamy dostęp do wszystkich technologii, niezależnie od rodzaju budownictwa, i to, co jest najważniejsze dla inwestorów oraz firm wykonawczych – deskowania i rusztowania są rekordowo tanie, a podaż, zdawałoby się, nieograniczona. Ale czy rzeczywiście jest to powód do zadowolenia?
Na sytuację trzeba spojrzeć szerzej. Począwszy od początku lat dziewięćdziesiątych, rozwój branży deskowań i rusztowań następował tak szybko, że obowiązujące przepisy, normy, generalnie legislacja, zupełnie nie nadążały za tym rozwojem. Najistotniejsze rozporządzenia dotyczące rusztowań zostały wprowadzone ponad 20 lat temu w pośpiechu, przy okazji innych, i zupełnie nie są dopasowane do dostępnego aktualnie poziomu technicznego. Co gorsza, w ogóle nie uzależniają możliwości stosowania sprzętu od jego jakości.
Z deskowaniami sytuacja jest jeszcze gorsza. Ten stan w połączeniu z presją najniższej ceny oraz pozornymi szansami na rekordowe inwestycje spowodował, że owszem, podaż systemów deskowań i rusztowań jest olbrzymia, ale wynika ona z pełnej, niekontrolowanej otwartości rynku na napływ sprzętu używanego oraz sprzętu wyprodukowanego lub wręcz skopiowanego bez należytej kontroli jakości.
Przykładów takich praktyk jest wiele. Jakość w tyle
Bardzo pozytywnym trendem jest powszechne stosowanie na budowach metalowych siatek jako zabezpieczeń krawędziowych. Warto jednak zwrócić uwagę na szczegóły. Pierwsze siatki, które pojawiły się na polskim rynku, wykonane były z prętów o średnicy 8 mm, tworzących gęste oczka, i obowiązkowo posiadały bortnice. Obecnie nie wypada już na budowie nie stosować siatek, ale jest presja ceny. Znaleziono więc „rozwiązanie” – średnica pręta (a już w zasadzie drutu) maleje i powoli dochodzi do 4 mm, wymiary oczek rosną, a bortnica okazuje się elementem nieobowiązkowym. Siatki na budowach widać i jest ich dużo, tylko czy nadal spełniają one swoją rolę w zakresie bezpieczeństwa? Ta kwestia pozostaje otwarta.
Przyjrzyjmy się dostępnym na rynku podporom. Pomińmy niestety również powszechne malowane podpory wykonane z rur o średnicach poniżej 60 mm i skoncentrujmy się na podporach ocynkowanych. Jeszcze kilkanaście lat temu podpora 20 kN oznaczała jej nośność niezależnie od sposobu jej wykorzystywania i najczęściej przy maksymalnym wysięgu. Co spowodowała presja ceny? Przy oznaczaniu nośności podpory – jeśli w ogóle jest podawana – sięga się po definicję nie nośności obliczeniowej, ale zdecydowanie wyższej nośności charakterystycznej. Również przyjęcie do wyznaczania nośności bardzo optymistycznego schematu statycznego może wynik zawyżać nawet dwukrotnie.
Otwartość rynków i mnogość producentów azjatyckich, gotowych wyprodukować każdy element w zadanej przez zamawiającego cenie, spowodował, że rynek został zalany podporami „20 kN”, które w rzeczywistości w najczęściej spotykanych konfiguracjach wykorzystania niosą według rzetelnych, „starych” reguł najwyżej 0,5–0,7 kN. I znów podpór mamy bardzo dużo, tylko czy o to chodzi?
Przykłady można mnożyć. Dźwigary z drewna o małej liczbie słojów są tańsze niż te wyprodukowane z drewna o wysokiej liczbie słojów. Tanie dźwigary zalewają rynek, ponieważ wydają się atrakcyjne.
Internet oferuje pełną gamę prawie oryginalnych elementów osprzętu do systemów znanych i uznanych marek, często pod oryginalną nazwą. Jedynie wnikliwi obserwatorzy zauważą, że takie elementy nie spełniają podstawowych parametrów oryginału, poczynając od ciężaru. Materiału użytego do produkcji i technologii produkcji nie sposób już niestety ocenić na oko.
Stosowanie takich rozwiązań z markowymi elementami to śmiertelne zagrożenia, stanowią one zawsze najsłabszy punkt systemu. Żeby było jeszcze atrakcyjniej, część elementów reklamowana jest jako uniwersalne, możliwe do wykorzystywania w różnych, często konkurencyjnych systemach. Powszechne stają się również całe systemy, które przypominają oryginalne, a wyprodukowane są w sposób „zoptymalizowany” – podobnie jak podpory – za oczekiwaną przez zamawiającego cenę.
Polska – największy… magazyn?
Powoli rynek deskowań i rusztowań w Polsce zaczyna przypominać bazar, na którym podczas urlopu w jednym z południowych krajów można kupić „kultowy szwajcarski zegarek” już od 100 euro.
Dla dopełnienia sytuacji należy zwrócić uwagę, że nie tylko jakość nowego sprzętu niesie za sobą zagrożenia. Jak grzyby po deszczu pojawiają się średnie i małe wypożyczalnie. Sprzęt trafiający na budowy często nie jest poddawany żadnej kontroli jakościowej po poprzednim użyciu. Nie jest poddawany, ponieważ nie ma takiego obowiązku. A każda dodatkowa czynność to koszt podwyższający możliwą do zaoferowania cenę dla klienta.
Mając świadomość tego, łatwo zrozumieć, dlaczego Polska staje się największym magazynem deskowań i rusztowań w Europie. Korzystają z tego małe i średnie firmy wykonawcze, które wobec atrakcyjności ceny decydują się na zakup sprzętu – nowego lub równie często mocno zużytego. Widać to na wielu budowach. Są to najtańsze podpory, najtańsze dźwigary, słupy i ściany – pomieszane różne systemy, najczęściej bez kompletnego BHP. Krawędziowe siatki zabezpieczające przypominają siatkę myśliwską.
Niestety zdarza się tak, że prestiż budowany wokół danej inwestycji nie zawsze idzie w parze z jakością stosowanych na kontrakcie rozwiązań.
Czego potrzeba branży?
Perspektywy w zakresie inwestycji, w których wykorzystywane będą deskowania i rusztowania, są więcej niż obiecujące. Jeśli jednak obecny trend się utrzyma, jakość oferowanego sprzętu oraz gwarantowany zakres bezpieczeństwa pracy z tym sprzętem będą ulegały dalszemu obniżeniu. Ilość zostanie zapewniona, ale niestety – jak to w takich przypadkach bywa – kosztem jakości i bezpieczeństwa.
Pojawią się duże inwestycje i megaprojekty. W ich przypadku o sukcesie decydują planowanie, logistyka i wysoka jakość. Z dużym prawdopodobieństwem można uznać, że przedsięwzięcia te na wiele lat zaangażują najlepszych specjalistów oraz najlepszy sprzęt. O ile nic się nie zmieni, reszta rynku będzie skazana na sprzęt „atrakcyjny cenowo”. Niestety można przewidywać, że wcześniej lub później spowoduje to drastyczny spadek bezpieczeństwa pracy, a w konsekwencji wypadki i wzrost liczby ofiar.
Aby to się zmieniło, konieczne są zmiany legislacyjne dopasowujące przepisy do aktualnych możliwości technologicznych i chroniące rynek przed ekspansją tanich, niesprawdzonych rozwiązań, najczęściej azjatyckich. Co jednak najważniejsze, potrzebna jest świadomość inwestora i wszystkich ogniw w łańcuchu procesu budowlanego, że wspominany wcześniej „kultowy szwajcarski zegarek” za 100 euro nie jest najlepszym narzędziem do precyzyjnego planowania działań.
Archiwum: DOKA, NOE, PERI. ULMA